Le gouvernement fin 2025, dans les débats du PLFSS 2026, avait mis l'accent sur les avancées de la financiarisation dans le domaine de la santé en particulier vers les opérateurs de soins primaires. De ces annonces sort en octobre 2026 un PLAN.
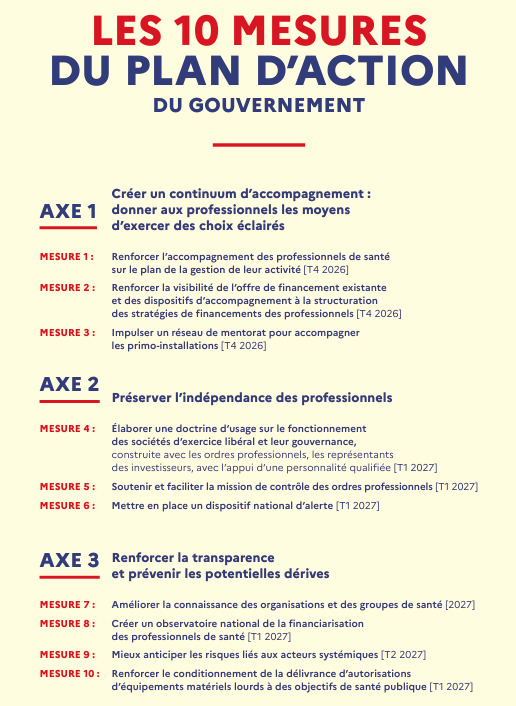
Ce plan d'action interministériel : PLAN D’ACTION DU GOUVERNEMENT pour préserver l’indépendance des professionnels de santé et maîtriser les effets de la financiarisation, se décline en 10 mesures, il est accompagné d'un dossier de presse : DP_Financiarisation_annonces ministres_Oct26_A4.indd
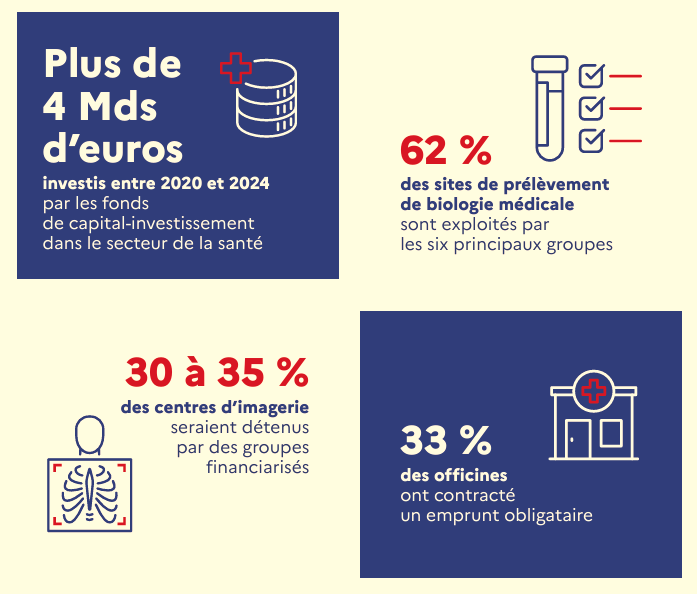
Le pourquoi du PLAN s'appuie sur l'énoncé suivant : "La financiarisation se définit comme le processus par lequel des acteurs financiers, non directement professionnels de santé, capables d’investir de façon significative, entrent dans le secteur des soins avec comme finalité première de rémunérer le capital investi. Ce phénomène concerne désormais une part importante de l’offre de soins : établissements d’hospitalisation privée, laboratoires de biologie médicale, centres d’imagerie, officines de pharmacie ou encore certains centres de santé".
Chiffres clefs :
L’investissement de ces acteurs financiers produit des effets contrastés :
| Effets "positifs" | Effets "négatifs" |
| Investissements / maitrise des coûts | Indépendance des professionnels de santé dans les choix, les orientations |
| Capacité de répondre à l'offre | Concentration capitalistique - risque sur la continuité du service au public |
En réponse la voie recherchée est de renforcer la régulation, améliorer la transparence et accompagner les professionnels de santé.
10 mesures en 3 axes
- Axe 1 : permettre aux professionnels de santé de devenir des entrepreneurs / gestionnaires
- Axe 2 : faire évoluer le cadre juridique de gouvernance (cf. Khattabi), donner plus de pouvoir de contrôle aux ordres, fonction d'alerte
- Axe 3 : mettre sous surveillance / observatoire national de la financiarisation des professionnels de santé
Les centres de santé sont identifiés comme cible potentielle mais aucune mesure du plan n'aborde leur spécificité : pas de renforcement des contraintes administratives d'agrément, ni sur leurs règles comptables (le commissaire aux comptes est déjà une obligation).